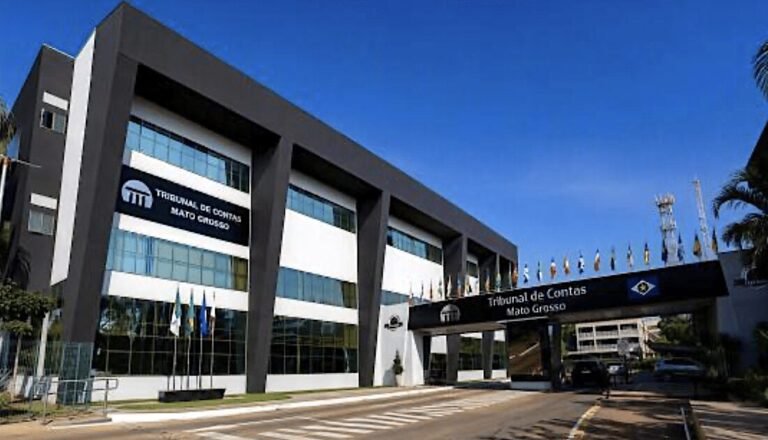


O Tribunal de Contas de Mato Grosso (TCE-MT) estabeleceu que receitas tributárias e transferências constitucionais devem ser consideradas pelo valor bruto no cálculo do duodécimo destinado às Câmaras Municipais, sem a dedução dos valores repassados ao Fundeb. O entendimento, relatado pelo conselheiro Alisson Alencar, foi firmado pelo Plenário em resposta a consulta da Câmara de Nossa Senhora do Livramento e passa a valer a partir da publicação da decisão, sem retroagir a exercícios anteriores.
“A orientação ora fixada reflete com maior fidelidade o regime constitucional de apuração do limite legislativo municipal, harmonizando a jurisprudência deste Tribunal com a disciplina geral do direito financeiro e com a interpretação consolidada pelo Supremo Tribunal Federal”, salientou o relator.
Na orientação, Alisson Alencar também apontou diretrizes para a composição da base de cálculo do duodécimo. Conforme o entendimento, as transferências constitucionais e tributárias municipais (cota-parte do ICMS, IPVA, ITR, FPM e IPI-Exportação) devem ser contabilizadas pelo valor bruto/integral, sem qualquer dedução das parcelas destinadas ao Fundeb.
“As receitas recebidas do Fundeb, incluindo a complementação da União e as transferências voluntárias destinadas à saúde, não integram essa base de cálculo”, esclareceu, acrescentando que a orientação não deve retroagir a exercícios já encerrados. “Em observância à segurança jurídica.”
O Plenário também decidiu pela revogação da Resolução de Consulta nº 24/2013, que autorizava a exclusão das verbas do Fundeb, e pela atualização da redação do Acórdão nº 543/2006, adequando a metodologia oficial do Tribunal ao novo entendimento.
O entendimento seguiu parecer da Secretaria-Geral de Controle Externo (Segecex), da Secretaria de Normas, Jurisprudência e Consensualismo (SNJur), da Comissão Permanente de Normas, Jurisprudência e Consensualismo (CPNJur) e do Ministério Público de Contas (MPC) e foi aprovado por unanimidade do Plenário.
Fonte: odocumento